library · guida sul campo

Come finanziare un vivaio

I costi di produzione dei coltivatori statunitensi sono aumentati di circa il 23% dal 2019, secondo l'economista orticolo Charlie Hall. Molti vivai hanno bisogno di finanziamenti esterni per sostenere quei costi durante l'anno.

piante vive, ricavi stagionali

Un vivaio spende per mesi prima di vendere le piante.

La guida descrive come si finanziano i coltivatori, che cosa guardano i finanziatori e come dati aggiornati aiutano la richiesta.

denaro immobilizzato nella coltura

Perché i vivai hanno bisogno di finanziamenti

Costi di produzione più alti significano più denaro immobilizzato in ogni coltura prima della vendita. Molti vivai hanno bisogno di finanziamenti esterni per sostenere quel denaro durante l'anno.

Per un vivaio è più difficile ottenere credito che per molte altre piccole imprese. Le scorte sono vive, i ricavi sono stagionali e i margini sono stretti. La guida descrive come si finanziano i coltivatori, che cosa guardano i finanziatori e come un vivaio può prepararsi.

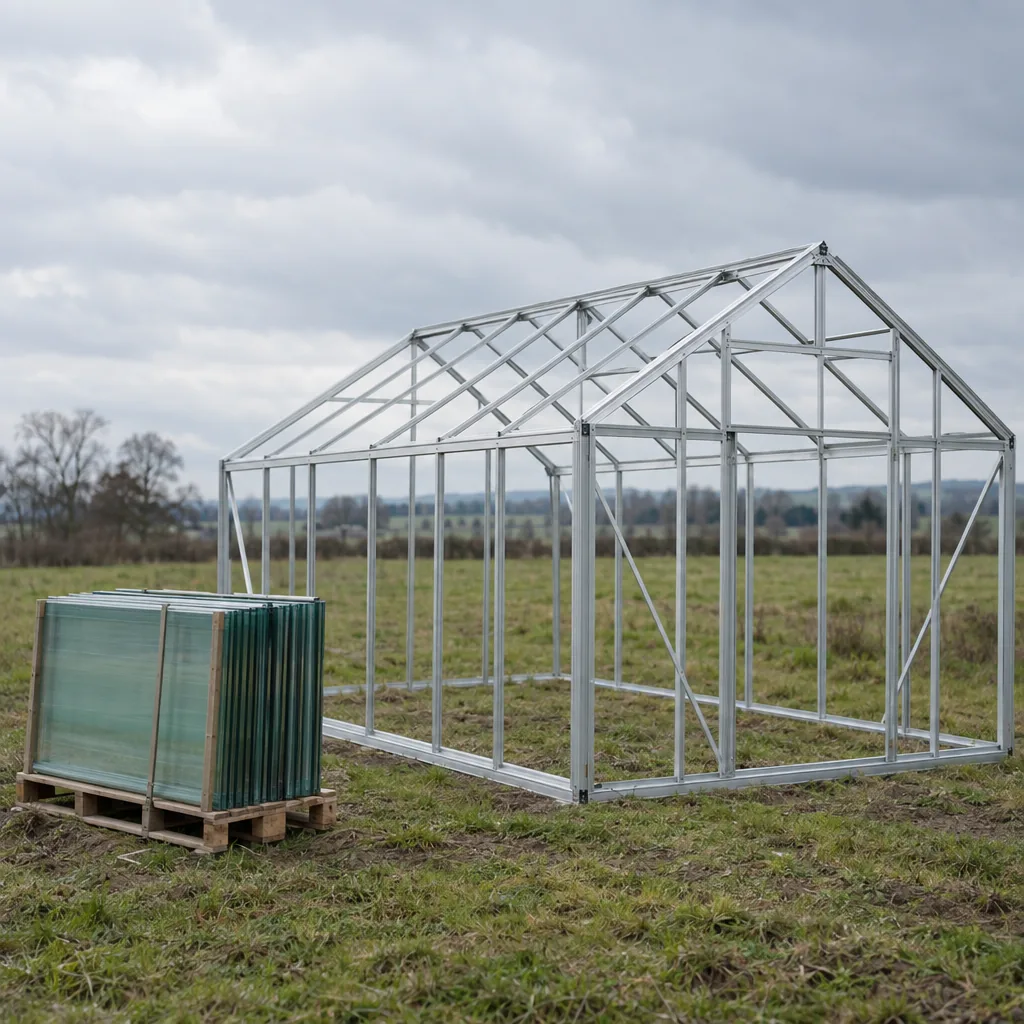
Struttura incompleta di una serra, con nervature di alluminio nudo, in un campo vuoto; accanto, una pila di lastre di vetro su un bancale, mattina nuvolosa

a lungo termine, a breve termine e stagionale

Chiedere credito in un'attività stagionale

I vivai hanno bisogno di finanziamenti per diversi tipi di spesa. Serre, tunnel e impianti di irrigazione sono investimenti a lungo termine. Il terreno è spesso il singolo bene più grande. Le scorte sono un'altra esigenza, perché molte colture impiegano da uno a cinque anni per arrivare alla vendita.

Ogni tipo di spesa si adatta a un diverso tipo di prestito. Una serra si adatta a un prestito lungo garantito dall'immobile. Una invasatrice si adatta a un finanziamento per attrezzature di pochi anni. Le scorte e gli stipendi prima della stagione primaverile si adattano a una linea di credito a breve termine.

I ricavi arrivano in pochi mesi dell'anno. La maggior parte degli incassi arriva in primavera e all'inizio dell'estate. I costi di riscaldamento, personale e piante giovani si pagano molto prima.

Le banche vedono ricavi stagionali, scorte deperibili e margini stretti. Per un finanziatore generico questa combinazione comporta un rischio.

I prestiti vengono quindi spesso rifiutati oppure offerti a un tasso più alto. Alcuni coltivatori si rivolgono a finanziatori specializzati in agricoltura e orticoltura. Questi conoscono il ciclo stagionale e fissano le rate di conseguenza.

Paio di occhiali da lettura appoggiato su una cartellina grigia chiusa sulla scrivania spoglia in legno di una banca, con un piccolo ulivo in vaso sul bordo

garanzie, flussi di cassa e dati

Perché i finanziatori sono cauti

Chi presta denaro vuole una garanzia. Le piante vive sono difficili da usare come garanzia. Il loro valore dipende dalle condizioni, dalla stagione e dalla domanda di quella linea. Una coltura vendibile ad aprile può valere molto meno ad agosto.

Il flusso di cassa varia molto nel corso dell'anno. Un vivaio può avere un buon saldo bancario a giugno e uno scoperto a febbraio. Un finanziatore che guarda un solo mese può farsi un'idea sbagliata dell'attività.

Molti coltivatori inoltre non riescono a produrre in fretta dati aggiornati. Il bilancio di fine anno arriva mesi dopo la chiusura dell'esercizio. I dati gestionali durante l'anno sono spesso tenuti in fogli di calcolo o nella testa del titolare.

Per questo i finanziatori specializzati chiedono un anno intero di dati. Crestmont Capital, un finanziatore statunitense per le imprese, afferma che di solito si esaminano i bilanci su un periodo completo di dodici mesi. Una sola stagione positiva non mostra l'intero ciclo.

La stessa fonte indica che i prestiti senza garanzia sono spesso limitati al 10-20% del fatturato lordo annuo. Importi maggiori richiedono di solito una garanzia, come un immobile o un'attrezzatura. L'importo del prestito dipende quindi dai beni che il coltivatore può offrire.

Rotolo di progetti di una serra legato con lo spago, su una scrivania dell'ufficio del vivaio accanto a una calcolatrice e a una tazza di tè

prestiti, risorse di famiglia e contributi

Come si finanziano oggi i coltivatori

I coltivatori usano più fonti di finanziamento insieme. I finanziatori agricoli offrono prestiti sugli immobili e linee di credito per l'attività corrente. Il finanziamento di attrezzature copre macchinari e veicoli. Lo scoperto di conto copre il periodo prima della stagione.

Alcuni finanziatori progettano i prodotti sul ciclo stagionale. Horizon Farm Credit, un finanziatore agricolo statunitense, offre prestiti per serre e vivai con condizioni che tengono conto dei ricavi stagionali.

Le risorse di famiglia restano comuni nei piccoli vivai. I titolari prestano denaro all'azienda o rinviano il proprio compenso nei mesi tranquilli. Questo sostegno è flessibile, ma nasconde anche il vero costo di gestione del vivaio.

I contributi coprono una parte degli investimenti in attrezzature, energia e tecnologia. In Inghilterra il Farming Equipment and Technology Fund 2026 offriva contributi da £1.000 a £25.000 per ciascun tema. Le imprese orticole erano ammesse e il termine per la domanda è scaduto il 12 maggio 2026.

I progetti più grandi possono candidarsi ai fondi per l'innovazione. Un bando Defra da £20 milioni per automazione e robotica comprende la propagazione e la coltivazione di piante ornamentali. I progetti devono valere tra £500.000 e £2,5 milioni.

Le richieste di solito iniziano con un commercialista che ricostruisce i dati dell'anno precedente. Questa fase può richiedere settimane. Quando i dati sono pronti, la necessità del denaro può essere già passata.
Pila ordinata di tre raccoglitori ad anelli e un foglio di calcolo stampato fermato da una molletta nera su un tavolo d'ufficio in ordine, luce dalla finestra, una piccola felce in vaso dietro

bilanci, previsioni e beni

Che cosa guardano i finanziatori

I finanziatori chiedono una serie standard di documenti. Il primo è il bilancio annuale degli ultimi due o tre anni. Il secondo è una previsione dei flussi di cassa per l'anno successivo. Il terzo è un elenco dei beni con il loro valore.

Per un vivaio il valore delle scorte va spiegato. Il finanziatore vuole sapere come le scorte sono state contate e come sono state valutate. Un valore basato sul costo è più facile da accettare di uno basato su prezzi di vendita sperati.

I finanziatori cercano margini stabili su più anni. Un'azienda il cui margine varia molto da un anno all'altro appare più rischiosa. Una ragione chiara per ogni variazione riduce questa preoccupazione.

Guardano anche la distribuzione dei clienti. Un vivaio che dipende da una sola catena di vendita rischia di perdere quel cliente. Una base di clienti più ampia rende i ricavi più prevedibili.

Per le piccole imprese contano anche fattori personali. Crestmont osserva che la maggior parte dei finanziatori richiede un punteggio di credito personale di 650 o più. Le finanze personali del titolare fanno spesso parte della decisione.

Dati aggiornati e coerenti accorciano i tempi. Un finanziatore che riceve dati completi in pochi giorni può decidere in fretta. Uno che aspetta settimane documenti mancanti chiede spesso più garanzie.

Primo piano di una mano che appoggia una cartellina sottile su una scrivania accanto a un portatile con lo schermo sfocato, un giovane bosso in vaso poco distante

chiusure mensili e scorte aggiornate

Dati aggiornati per i finanziatori

La buona pratica è tenere aggiornati i dati mensili accanto al bilancio di fine anno. Vendite, costi e cassa si chiudono ogni mese. Il commercialista prepara poi il bilancio annuale da dati che esistono già.

Il valore delle scorte si tiene aggiornato allo stesso modo. Le scorte si contano a intervalli regolari e si valutano al costo. Le perdite si registrano quando avvengono, così il valore riflette le piante che si trovano sui bancali.

Gli ordini futuri sono elencati con le date di consegna previste. Per un vivaio questi ordini mostrano i ricavi della stagione successiva. Un finanziatore può vedere che una parte dei ricavi primaverili è già impegnata.

Il margine per coltura mostra quali parti dell'attività generano utile. Mostra anche l'effetto dell'aumento dei costi di produzione su ogni linea. Il finanziatore lo legge come prova che il titolare conosce la propria attività.

I crediti verso i clienti si seguono per anzianità. I ritardatari sono visibili e gli incassi attesi in ogni mese sono chiari. Lo stesso elenco sostiene la previsione dei flussi di cassa.

Con questi dati a disposizione, una richiesta di prestito richiede giorni anziché settimane. Il titolare può inoltre rivolgersi ai finanziatori prima che l'esigenza sia urgente, e di solito ottiene condizioni migliori.

domande

Domande frequenti

Si può ottenere un prestito aziendale per un vivaio?
Sì. Finanziatori agricoli, banche e società di finanziamento di attrezzature concedono credito ai vivai. I finanziatori specializzati in orticoltura di solito fissano le rate in base ai ricavi stagionali.

Che cosa chiedono i finanziatori a un vivaio?
Di solito chiedono due o tre anni di bilanci, una previsione dei flussi di cassa e un elenco dei beni. Guardano anche il valore delle scorte, i margini e la distribuzione dei clienti.

Quanto può ottenere un vivaio senza garanzie?
Secondo Crestmont Capital, i prestiti senza garanzia sono spesso limitati al 10-20% del fatturato lordo annuo. I prestiti maggiori richiedono di solito un immobile o un'attrezzatura come garanzia.

Esistono contributi per i vivai in Inghilterra?
Le imprese orticole erano ammesse al Farming Equipment and Technology Fund 2026, chiuso il 12 maggio 2026. Defra promuove inoltre bandi per l'innovazione che comprendono la produzione di piante ornamentali.

atlas core

I dati finanziari in Atlas Core

In Atlas Core le registrazioni contabili nascono dalle operazioni quotidiane. Ordini di acquisto, ordini di vendita, consegne e fatture si trovano in un unico sistema, insieme a registro acquisti, IVA e costi per lotto.

Il valore delle scorte è la somma in tempo reale dei movimenti di magazzino, e lo scarto si registra come movimento. Un report sull'anzianità delle fatture elenca le fatture non pagate con i giorni di ritardo. Gli accordi di programma contengono gli ordini impegnati con i relativi prelievi programmati.

I report si possono condividere come PDF o come dashboard in tempo reale, ed è disponibile l'esportazione in Excel.

continua a esplorare

Pagine correlate

Continua a leggere

La dipendenza da un grande cliente Guida sul campo · 2026

La dipendenza da un grande cliente

Molti coltivatori vendono la maggior parte delle piante a una sola catena, a un paesaggista o a un intermediario. La guida descrive perché la concentrazione è comune, come i vivai gestiscono oggi il rischio e come distribuire il fatturato su più clienti.

6 min di lettura · ott 2026 Leggi →

Atlas Core tiene aggiornati valore delle scorte, costi e crediti.

Le registrazioni contabili nascono da ordini di acquisto, ordini di vendita, consegne e fatture. Il team può mostrare come questo si adatta al modo in cui il tuo vivaio prepara i dati per un finanziatore.